Gruppo Cassa Centrale: equilibrio tra innovazione e relazione
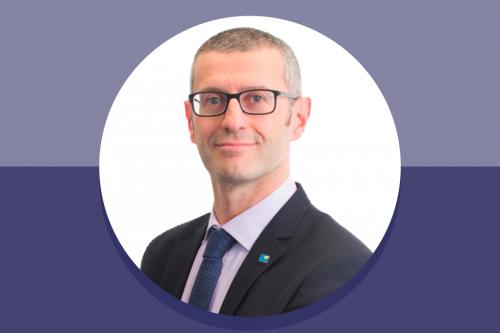
Intervista a: Alessandro Failoni, CFO e Direttore Pianificazione – Gruppo Cassa Centrale
Quali sono stati i principali risultati finanziari e non finanziari conseguiti dal Gruppo Cassa Centrale nel 2024, e in che modo tali risultati riflettono l’efficacia della strategia di business e delle iniziative previste dal Piano Strategico?
Il Gruppo Bancario Cooperativo Cassa Centrale ha ottenuto nel 2024 ottimi risultati, esprimendo in modo chiaro i fattori distintivi del modello di business delle nostre Banche di Credito Cooperativo, Casse Rurali e Raiffeisenkassen. I finanziamenti netti a clientela sono saliti a € 48,6 miliardi (+1,5% rispetto al 2023), grazie anche ad un’accelerazione nella dinamica delle nuove erogazioni annuali, pari a € 8,6 miliardi. La raccolta diretta da clientela è cresciuta del +6,7% rispetto all’anno precedente, ad un ritmo superiore alla media dell’industria delle banche operanti in Italia, raggiungendo € 71,2 miliardi. Pensiamo che il gradimento del nostro modello di banca di relazione sia stato il fattore principale nel conseguimento di questo risultato. La raccolta indiretta è salita a € 49,1 miliardi, con un incremento pari a +11% rispetto a dicembre 2023: l’aumento del livello di interazione con i nostri soci e clienti ha contribuito alla crescita di oltre il 5% delle commissioni nette, a conferma della volontà del Gruppo di incrementare il grado di diversificazione dei ricavi. Infine, è aumentata anche la presenza territoriale del Gruppo, con apertura di filiali in nuovi Comuni e oltre 145.000 nuovi clienti nell’anno. Questi risultati sono stati ottenuti dando realizzazione alle iniziative previste nell’anno dal Piano Strategico, con particolare riferimento allo sviluppo commerciale, all’integrazione dell’offerta creditizia in risposta alla forte domanda di finanziamenti destinati ad accompagnare le famiglie e le imprese nel percorso di transizione green e al processo di trasformazione digitale, che si inserisce nel percorso di rafforzamento del ruolo della filiale potenziando l’efficacia della relazione con il cliente anche tramite l’utilizzo di strumenti tecnologici.
Quali sono le principali iniziative innovative che il Gruppo ha sviluppato nel corso del 2024?
Il nostro Piano Strategico di Trasformazione Digitale ha l’obiettivo di potenziare l’innovazione tecnologica per valorizzare ancora di più la relazione con il cliente, mantenendo al centro la consulenza personalizzata e la vicinanza al territorio, caratteristiche distintive delle 65 Banche di Credito Cooperativo, Casse Rurali e Raiffeisenkassen del Gruppo Cassa Centrale. In un settore in continua evoluzione, il modello di servizio delle banche del Gruppo Cassa Centrale si distingue per un equilibrio tra innovazione e relazione. I clienti potranno scegliere liberamente come interagire con la propria banca, alternando la consulenza in filiale con l’utilizzo di nuovi canali digitali, come l’Offerta a Distanza (OAD) che amplificherà le opportunità di relazione, garantendo massima flessibilità e un’esperienza personalizzata. In questo scenario, il mobile banking Inbank continuerà a evolvere con nuove funzionalità e servizi, offrendo un accesso sempre più intuitivo e completo. Nel corso del 2024 abbiamo realizzato un primo passo con il rilascio della nuova App Inbank: l’applicazione è stata completamente rinnovata nella grafica, nella navigazione e arricchita di nuove funzionalità, per offrire un servizio ancora più pratico e completo ai correntisti che operano tramite smartphone. Siamo stati molto soddisfatti che il relativo progetto abbia ottenuto un riconoscimento nell’ambito del premio AIFIn “Financial Innovation - Italian Awards” 2024. Nel settore della comunicazione, anche la nostra campagna istituzionale “Fondato sul Bene Comune” è stata premiata da AIFIn: una testimonianza che “mettere al centro il benessere finanziario dei clienti e dei soci” e “l’impegno per lo sviluppo economico dei territori” sono obiettivi innovativi. La prossimità ci distingue e si concretizza anche nel mantenere aperte filiali in comuni piccoli e economicamente poco attrattivi, compensando le chiusure che stanno interessando in maniera importante l'industria bancaria. È una vicinanza vera, che pratichiamo da sempre e che è alla base del nostro operare, basato sulla relazione e sulla valorizzazione delle informazioni di prossimità di cui solo una realtà autenticamente locale dispone.
Qual è la visione strategica del Gruppo in merito all’innovazione e quali sono gli impegni concreti per il futuro, in particolare per il 2025?
I risultati del 2024 e l’aggiornamento annuale del Piano Strategico sono sviluppati in piena coerenza con la visione del ruolo del Gruppo Bancario Cooperativo nel contesto del sistema bancario italiano: il valore della cooperazione come guida nell’identificazione e nella declinazione degli sviluppi industriali, l’attenzione alla qualità della relazione con soci e clienti e la capillarità territoriale intesa come chiave di sviluppo delle comunità locali. In questo senso interpretiamo l’importanza dell’innovazione: potenziare i canali digitali e far evolvere i sistemi interni sono funzionali a rendere ancora più centrale la relazione con il cliente. L’entità del nostro impegno è misurabile attraverso gli oltre € 200 milioni di investimenti sul comparto ICT e Sicurezza che abbiamo previsto nel triennio 2025 – 2027, in occasione dell’aggiornamento del Piano Strategico approvato dal Consiglio di Amministrazione di Cassa Centrale Banca. Ma è soprattutto testimoniato dalla dedizione che le persone del nostro Gruppo dimostrano nel quotidiano nella realizzazione dei progetti innovativi, che non sono limitati alla progressiva introduzione di nuovi canali e strumenti digitali, ma si occupano anche della modernizzazione dei nostri sistemi interni di core banking e dell’introduzione di soluzioni di Intelligenza Artificiale negli ambiti dove possono rappresentare un supporto alle attività necessarie per offrire ai clienti una risposta alle loro necessità. In ogni caso, nella nostra visione l’omnicanalità deve aumentare le opportunità a disposizione della nostra clientela per entrare in contatto con noi, ma la filiale rimane il punto di incontro principale. Già oggi riscontriamo il gradimento dei clienti per i nostri servizi di omnicanalità, a conferma che le due cose possono tranquillamente coesistere.
Copyright © 2017- 2025 Tutti i diritti riservati
